2021-2022年中国计算机软硬件行业调查及发展前景分析报告
一、行业概述
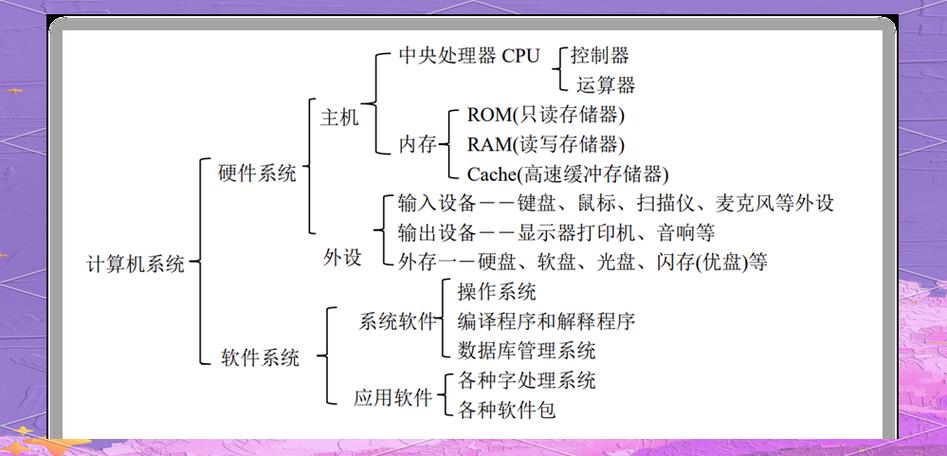
计算机软硬件行业是信息技术产业的核心组成部分,包括计算机硬件制造、软件开发和信息技术服务等。2021-2022年,中国计算机软硬件行业在政策支持、数字化转型和市场需求的多重驱动下,保持了稳健发展态势,同时也面临供应链紧张、技术封锁等挑战。
二、2021-2022年中国计算机软硬件行业调查
1. 市场规模与增长
2021年,中国计算机软硬件行业市场规模达到约X万亿元,同比增长X%。其中,硬件市场占比约X%,软件及信息服务市场占比约X%。2022年,尽管受疫情反复和宏观经济压力影响,行业仍保持增长,预计增速在X%左右。
2. 细分市场分析
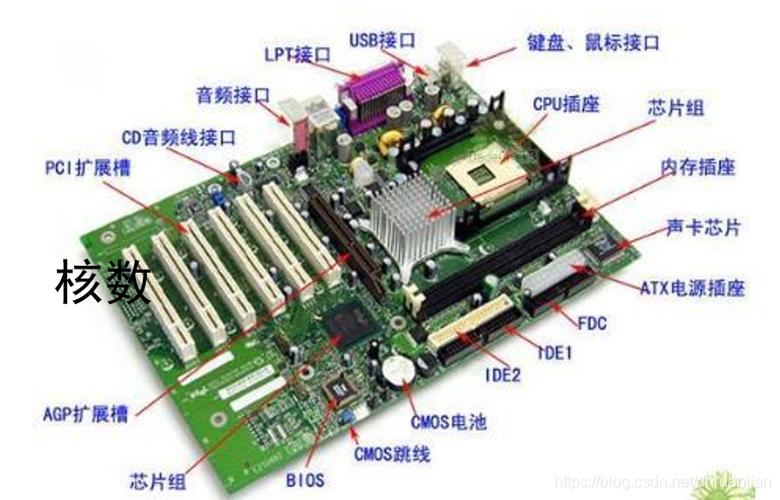
(1)硬件市场:PC市场在2021年因远程办公和在线教育需求保持增长,但2022年需求放缓;服务器市场受云计算和数据中心建设驱动,保持较高增速;芯片领域受全球缺芯影响,国产替代加速。
(2)软件市场:基础软件(操作系统、数据库)国产化进程加快;工业软件、办公软件、网络安全软件需求旺盛;云计算服务市场持续高速增长。
3. 区域分布
行业区域集中度高,京津冀、长三角、珠三角和成渝地区是主要产业集聚区,占全国总规模的X%以上。
4. 企业竞争格局
硬件市场由联想、华为、浪潮等龙头企业主导;软件市场用友、金蝶、金山办公等企业表现突出;云计算市场阿里云、腾讯云、华为云占据主要份额。
5. 政策环境
国家出台《“十四五”数字经济发展规划》《“十四五”软件和信息技术服务业发展规划》等政策,强调自主创新和产业链安全,为行业发展提供有力支持。
6. 技术进展
国产CPU(龙芯、飞腾、鲲鹏)和操作系统(麒麟、统信UOS)取得突破;人工智能、大数据、云计算等技术应用深化;5G、物联网等新兴技术推动行业融合。
三、行业发展前景分析
1. 驱动因素
(1)政策红利:数字经济、新基建、信创产业等国家战略将持续拉动需求。
(2)数字化转型:企业上云、工业互联网、智能制造等趋势加速软硬件需求。
(3)技术迭代:AI、量子计算等前沿技术将催生新市场。
2. 挑战与风险
(1)国际环境:技术封锁和供应链风险依然存在,高端芯片、基础软件对外依存度较高。
(2)人才短缺:高端研发人才和复合型人才缺口较大。
(3)市场竞争:行业竞争加剧,价格战和同质化问题凸显。
3. 发展趋势
(1)国产化替代加速:信创产业从党政向金融、电信等行业拓展,国产软硬件生态逐步完善。
(2)云化与智能化:软件服务化和AI赋能成为主流,硬件向智能计算中心、边缘计算延伸。
(3)产业融合:软硬件协同发展,形成平台化、生态化竞争格局。
四、结论与建议
2021-2022年中国计算机软硬件行业在挑战中稳步发展,未来前景广阔。建议企业加大研发投入,突破核心技术;政府加强人才培养和产业链协同;行业组织推动标准制定和生态建设,共同促进产业高质量发展。
如若转载,请注明出处:http://www.qknswcs.com/product/49.html
更新时间:2026-11-01 23:28:49